GÓC NHÌN CHO NHÀ MÁY VÀ BỘ PHẬN THU MUA
Hai báo giá cùng ghi “bán hơi công nghiệp”, nhưng chưa chắc đang chào cùng một phần việc. Một bên tính theo tấn hơi, bên kia theo m³ nước cấp; có đơn giá đã gồm điện, nước, có đơn giá để nhà máy trả riêng. Nếu chỉ nhìn con số cuối, anh/chị rất dễ chọn khi chưa thấy hết khoản phải chi.
Khi so sánh báo giá hơi công nghiệp, điều cần làm trước là xác định hai đề xuất đã cùng cơ sở chưa. Bài này giúp anh/chị đọc những khác biệt, biết cần hỏi lại gì và ghi kết quả vào một bảng đối chiếu gọn.
Nếu vẫn đang cân nhắc cách tổ chức nguồn hơi, hãy bắt đầu từ bài tự vận hành lò hơi hay thuê dịch vụ. Phần dưới dành cho bước đã có đề xuất để xem xét.
Nội dung bài viết
Ba tình huống cần làm rõ trước khi so đơn giá
Các đề xuất A và B dưới đây đều là tình huống giả định để giải thích cách đọc, không phải báo giá thật của NAN hoặc nhà cung cấp nào.
1. Một bên tính theo tấn hơi, một bên theo m³ nước cấp
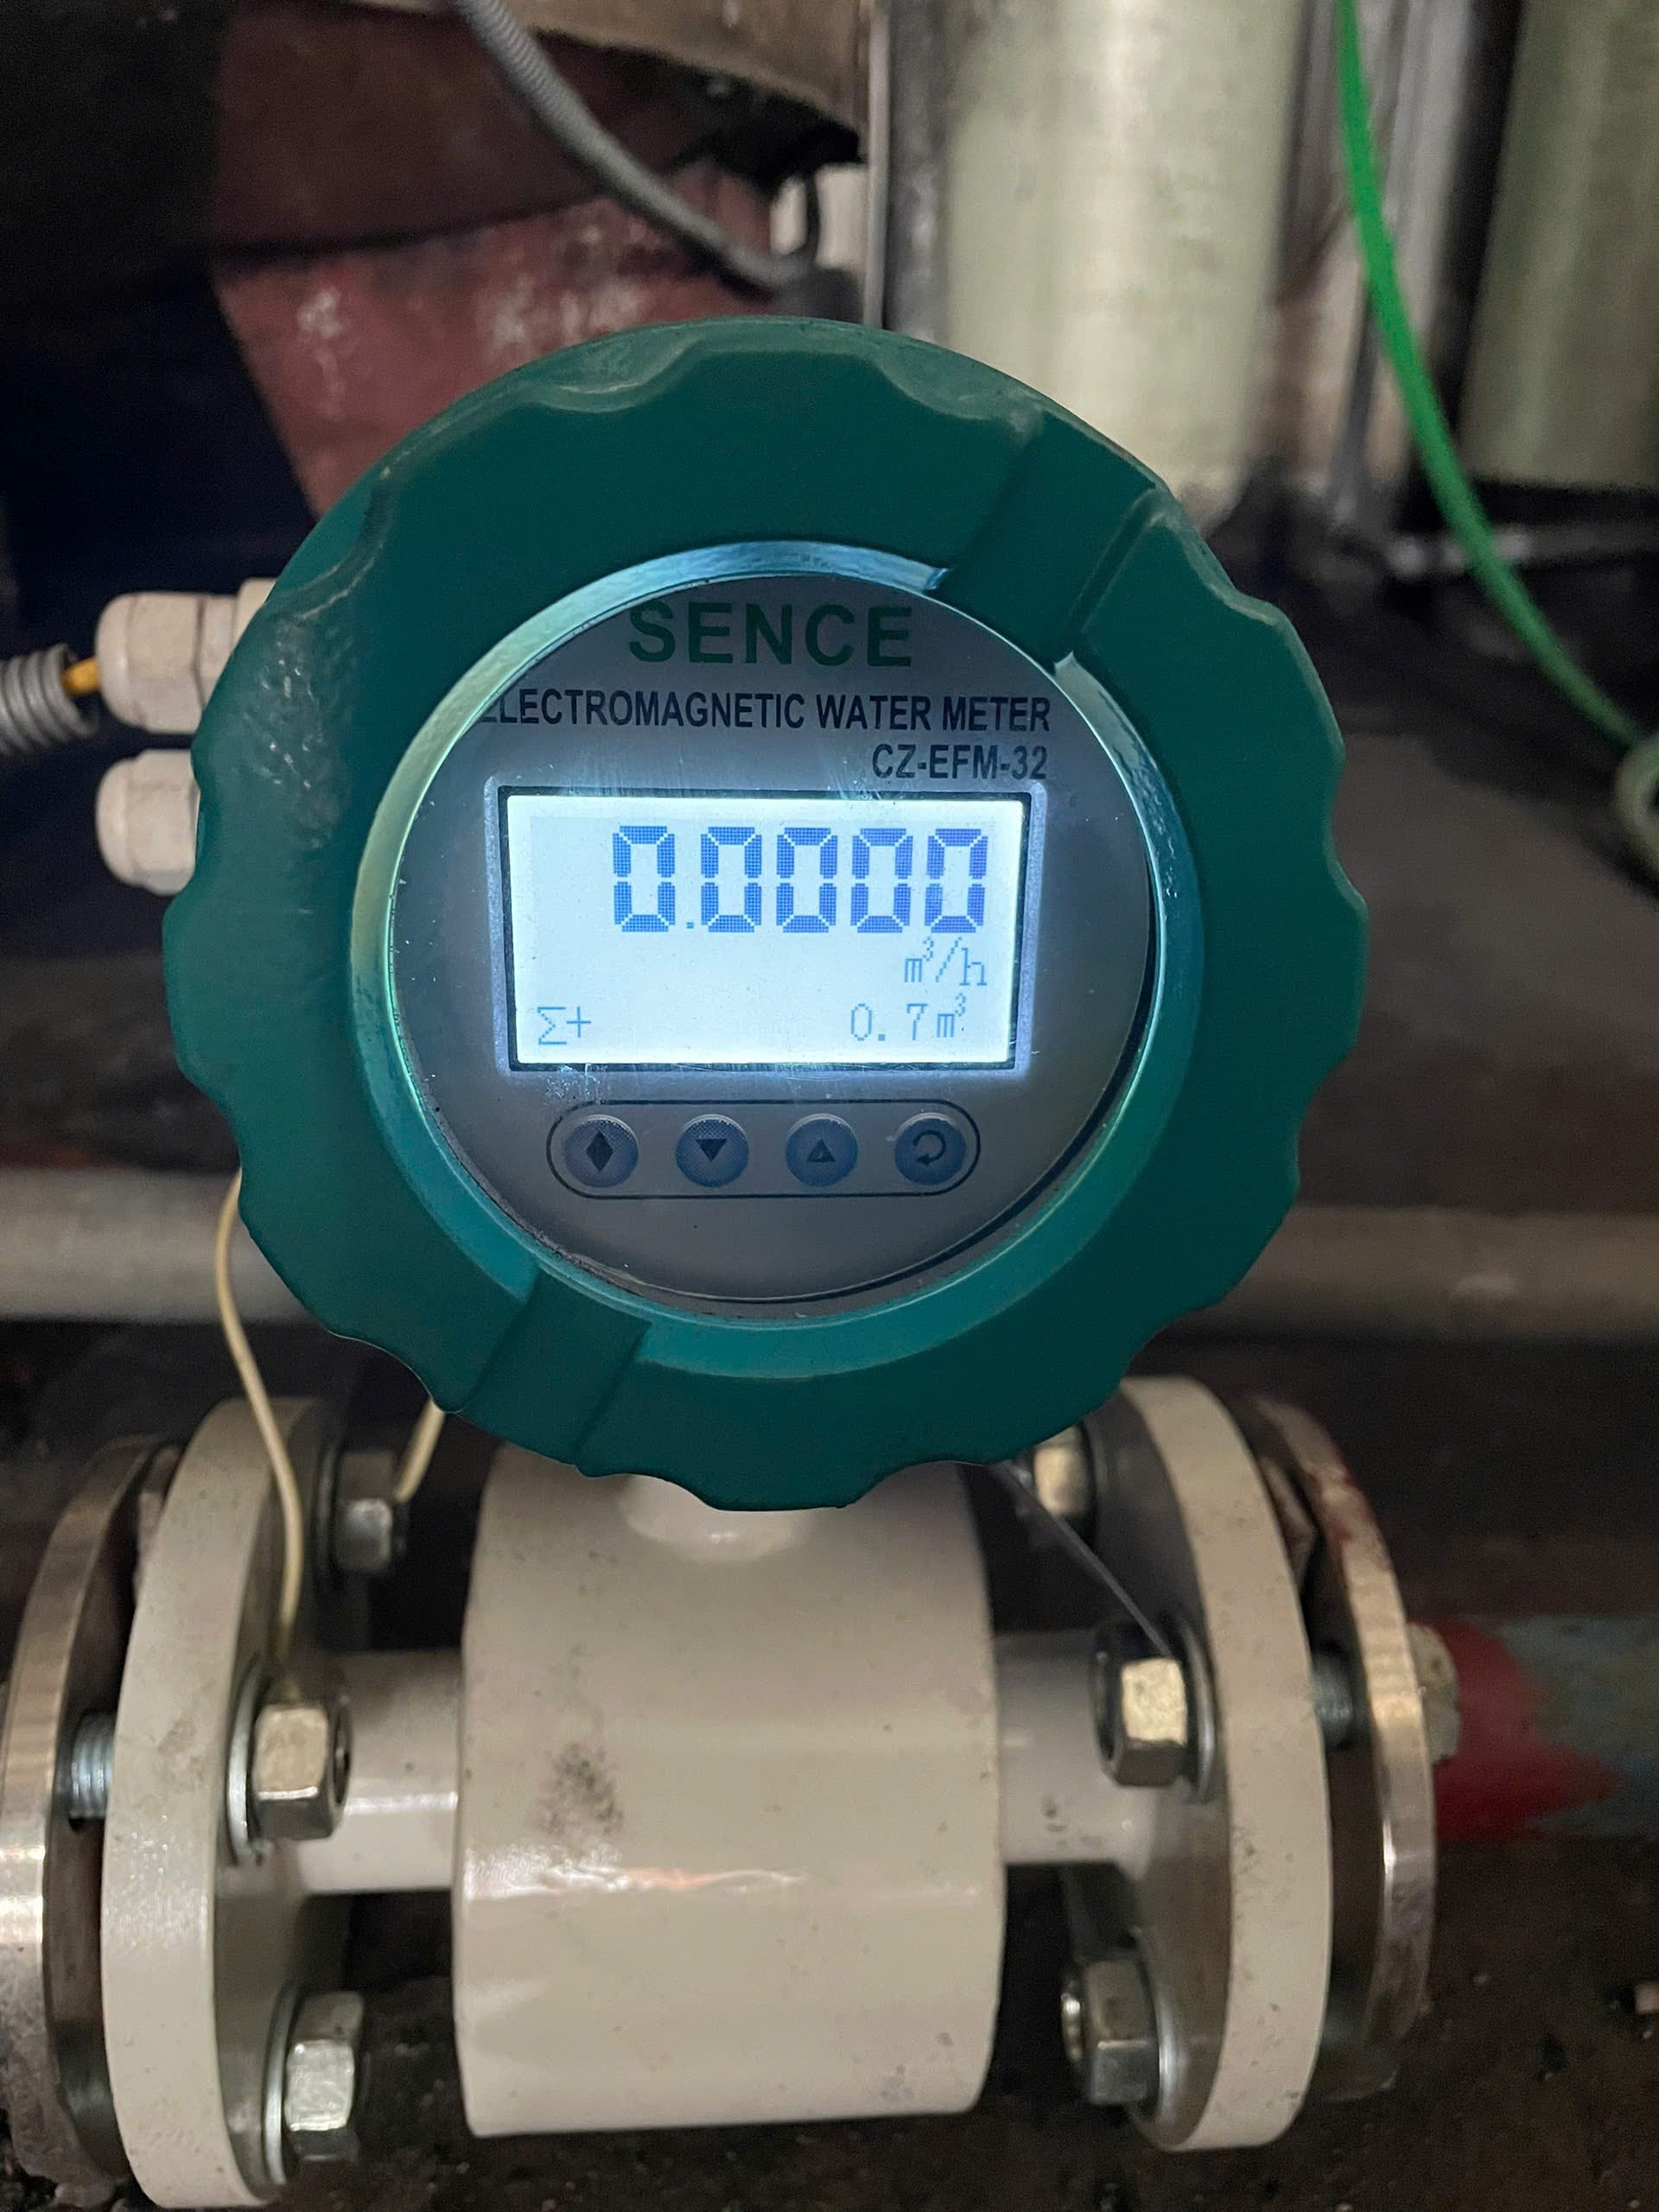
Đề xuất A ghi đơn giá theo đồng/tấn hơi, căn cứ số liệu đồng hồ hơi. Đề xuất B ghi đồng/m³ nước cấp vào lò, căn cứ đồng hồ nước. Cả hai cùng dùng tên “bán hơi”, nhưng đại lượng làm căn cứ tính tiền khác nhau.
Số liệu từ đồng hồ hơi
Số liệu từ đồng hồ nước
Không thể lấy hai đơn giá này trừ cho nhau để kết luận bên nào rẻ hơn. m³ nước cấp không được tự coi là số tấn hơi. Tên gọi của dịch vụ cũng không thay thế thông tin về điểm đo và cách ghi nhận lượng thanh toán.
Anh/chị có thể gửi lại câu hỏi:
- Đơn giá được nhân với số liệu nào, lấy từ thiết bị và vị trí đo nào?
- Điểm đo có trùng điểm giao nhận hơi không; yêu cầu hơi được xác định ở đâu?
- Nếu cần so hai phương án, hai bên sẽ dùng dữ liệu và cách đối chiếu nào phù hợp với hệ thống này?
Khi chưa rõ, giữ nguyên đơn vị của từng đề xuất và ghi phần cần hỏi. Đừng tự đặt một hệ số quy đổi cho đủ bảng; việc xác lập cơ sở so sánh cần có dữ liệu và bộ phận kỹ thuật cùng kiểm tra.
Kết luận: khác cơ sở, chưa so trực tiếp. Cần làm rõ phương thức đo trước khi xếp thứ tự theo giá.
2. Cùng đơn vị và điểm đo, nhưng khác khoản đã bao gồm
Giả sử A và B đã cùng đơn vị, điểm đo và yêu cầu hơi. A ghi đơn giá gồm nhiên liệu, nhân công, điện và nước. B chỉ gồm nhiên liệu, nhân công; điện và nước do nhà máy thanh toán riêng. Phần sửa chữa của cả hai còn ghi chung là “theo thực tế”.
Lúc này, cùng đơn vị vẫn chưa đủ. Giá dịch vụ thấp hơn có thể đi kèm khoản nhà máy trả bên ngoài. Ngược lại, không nên cộng lại điện hoặc nước nếu khoản đó đã nằm trong đơn giá của cùng đề xuất.
Những câu cần hỏi là:
- Điện, nước được ghi nhận và thanh toán thế nào; đã có cơ sở ước tính cho cùng kỳ chưa?
- Sửa chữa gồm những hạng mục nào, ai thực hiện và ai trả tiền? Phần hư hỏng sẵn có được xử lý ra sao?
- Hóa chất, vật tư hoặc khoản khác đã nằm trong đơn giá chưa; nếu chưa, xác định bằng cách nào?
Nên tách rõ tiền dịch vụ, khoản nhà máy còn trả riêng và khoản chưa xác định. Chưa có số liệu thì ghi “chưa rõ”, không ghi bằng không. Chi phí phát sinh một lần cũng cần được nhận diện để tránh lẫn với khoản trả đều trong kỳ.
Kết luận: chờ bổ sung phạm vi và khoản chi. Chỉ nhìn hai đơn giá hiện tại chưa cho biết tổng tiền nhà máy phải trả.
3. Cùng phạm vi chi phí, nhưng chưa rõ khi sản xuất thay đổi
Giả sử hai đề xuất đã cùng đơn vị, điểm đo, yêu cầu hơi và phạm vi chi phí. A nêu lịch chạy làm cơ sở chào giá. B ghi đơn giá nhưng chưa nói khi nhà máy giảm tải, nghỉ cả tháng hoặc đổi lịch sản xuất thì áp dụng thế nào. Điều kiện điều chỉnh giá cũng chưa rõ.
Một tháng chạy đều và một tháng nghỉ nhiều có thể đặt ra những điều kiện khác nhau cần trao đổi. Không nên tự hiểu rằng “không dùng thì không có khoản nào phải trả”, cũng không mặc định nhà cung cấp nào đều yêu cầu sản lượng tối thiểu.
Hãy hỏi theo lịch sản xuất của chính nhà máy:
- Khi chạy ít hơn hoặc nghỉ sản xuất, khoản nào còn phát sinh, nếu có?
- Có điều kiện về lượng sử dụng hoặc thời gian chạy không; khi thay đổi cần báo trước thế nào?
- Đơn giá được giữ trong điều kiện nào; căn cứ, thời điểm và cách xác nhận điều chỉnh là gì?
Đề nghị mỗi bên trả lời trên cùng lịch chạy dự kiến, kể cả thời gian bảo dưỡng hoặc nghỉ đã biết. Những điều kiện còn ghi chung cần được hỏi lại theo đúng tình hình sản xuất của nhà máy.
Kết luận: chờ làm rõ điều kiện sử dụng và điều chỉnh. Cùng đơn vị, cùng khoản chi nhưng chưa rõ điều kiện áp dụng thì vẫn chưa đủ cơ sở so khoản phải trả theo lịch sản xuất.
Bảng tám mục để đối chiếu hai báo giá
Anh/chị có thể chép bảng này, ghi riêng câu trả lời của A và B trong từng mục. Kèm ngày hoặc phiên bản báo giá để khi nhận bản bổ sung không lẫn điều kiện cũ với điều kiện mới.
| Mục đối chiếu | Thông tin cần ghi |
|---|---|
| 1. Đơn vị và điểm đo | Tính tiền theo đại lượng nào; thiết bị, vị trí đo và điểm giao nhận. |
| 2. Yêu cầu hơi | Yêu cầu tại điểm giao, nhu cầu thường dùng và lúc cao điểm; mục nào còn cần xác nhận. |
| 3. Phần trong đơn giá | Những khoản được ghi rõ là đã bao gồm, không suy từ tên “trọn gói”. |
| 4. Phần nhà máy trả riêng | Điện, nước, hóa chất, vật tư, sửa chữa hoặc khoản khác; căn cứ xác định từng khoản. |
| 5. Lịch chạy và thời gian nghỉ | Ca chạy dự kiến, thời gian dừng; điều kiện khi giảm tải hoặc nghỉ sản xuất. |
| 6. Ghi nhận và chốt số | Kỳ thanh toán, dữ liệu kèm theo, người xác nhận và cách ghi nhận khi thiếu số liệu. |
| 7. Thuế và khoản ban đầu | Giá đã/chưa gồm thuế; khoản triển khai một lần nếu có, tách khỏi chi phí định kỳ. |
| 8. Hiệu lực và điều chỉnh | Thời hạn hiệu lực báo giá; điều kiện, căn cứ và cách xác nhận thay đổi đơn giá. |
Dùng ba trạng thái để biết bước tiếp theo
Sau mỗi mục, ghi một trong ba trạng thái:
- Đủ cơ sở để so: hai bên đã trả lời rõ trên cùng yêu cầu. Có thể đối chiếu mục đó, chưa có nghĩa đã chọn xong nhà cung cấp.
- Chờ làm rõ: thiếu thông tin về một khoản hoặc điều kiện. Ghi câu hỏi và phần trả lời cần bổ sung.
- Khác cơ sở, chưa so trực tiếp: khác đơn vị, điểm đo hoặc phạm vi đến mức chưa thể đặt hai con số cạnh nhau. Cần thống nhất lại cách đối chiếu.
Không nên cộng điểm máy móc để chọn bên có nhiều ô “đủ” hơn. Một khác biệt ở căn cứ tính tiền có thể quan trọng hơn nhiều mục đã rõ. Khi đã hiểu rõ báo giá, năng lực thực hiện vẫn cần được xem riêng theo các điểm kiểm tra khi chọn công ty dịch vụ lò hơi.
Khi nào chuyển sang “đủ cơ sở để so”? Ví dụ, sau khi A và B cùng xác nhận đơn vị, điểm đo, yêu cầu hơi, kỳ và lịch chạy, thuế, các khoản trong giá và khoản trả riêng, nhà máy có thể đối chiếu phần chi phí đã xác định theo cùng những điều kiện đó. Phần chưa xác định vẫn ghi riêng ở trạng thái chờ; kết quả này chưa thay cho đánh giá năng lực và phương án kỹ thuật.
Câu hỏi thường gặp khi nhận báo giá
Báo giá bổ sung qua tin nhắn có cần đưa lại vào bảng không?
Có. Nên cập nhật nội dung bổ sung cùng ngày và bản báo giá liên quan, rồi đề nghị bên chào xác nhận lại phần đã thống nhất. Cách này giúp thu mua, kế toán và kỹ thuật cùng đọc một bộ thông tin.
Có cần yêu cầu tất cả nhà cung cấp dùng cùng một mẫu?
Không nhất thiết. Mỗi bên có thể trình bày khác nhau; điều cần thống nhất là câu hỏi và cơ sở đối chiếu. Bảng trên dùng để tổng hợp câu trả lời, không thay cho đề xuất kỹ thuật của từng bên.
Nhà máy chưa có đủ số liệu thì có thể trao đổi chưa?
Vẫn có thể bắt đầu với lịch chạy, nhu cầu đang biết và hiện trạng hệ thống. Hai phiếu chuẩn bị số liệu trước phương án bán hơi giúp anh/chị ghi phần đã có và phần còn thiếu; không cần đoán số để điền đủ.
Trao đổi phương án phù hợp với nhà máy
Nhật Anh Nguyễn muốn cùng nhà máy làm rõ nhu cầu, cách đo và phần việc mỗi bên trước khi bàn tới lựa chọn cuối cùng. Anh/chị có thể bắt đầu bằng địa điểm, lịch sản xuất, hệ thống đang có và điều còn băn khoăn; thông số chưa biết sẽ được trao đổi thêm.
